Was passiert mit meiner Krankenversicherung, wenn ich selbstständig bin?
Als Selbstständiger oder Existenzgründer sind Sie nicht mehr ohne weiteres in Ihrer gesetzlichen Krankenkasse pflichtversichert. Ihre Mitgliedschaft läuft dort als freiwillige Versicherung weiter – oder Sie wechseln, je nach persönlicher Situation, in die private Krankenversicherung. Die Beitragshöhe in der GKV richtet sich nach Ihrem Einkommen. Die Kosten für Selbstständige betragen in diesem Jahr zwischen 278,17 Euro und 1.226,44 Euro monatlich (Vergleich Vorjahr 2025: 263,40 Euro bis 1.163,14 Euro).
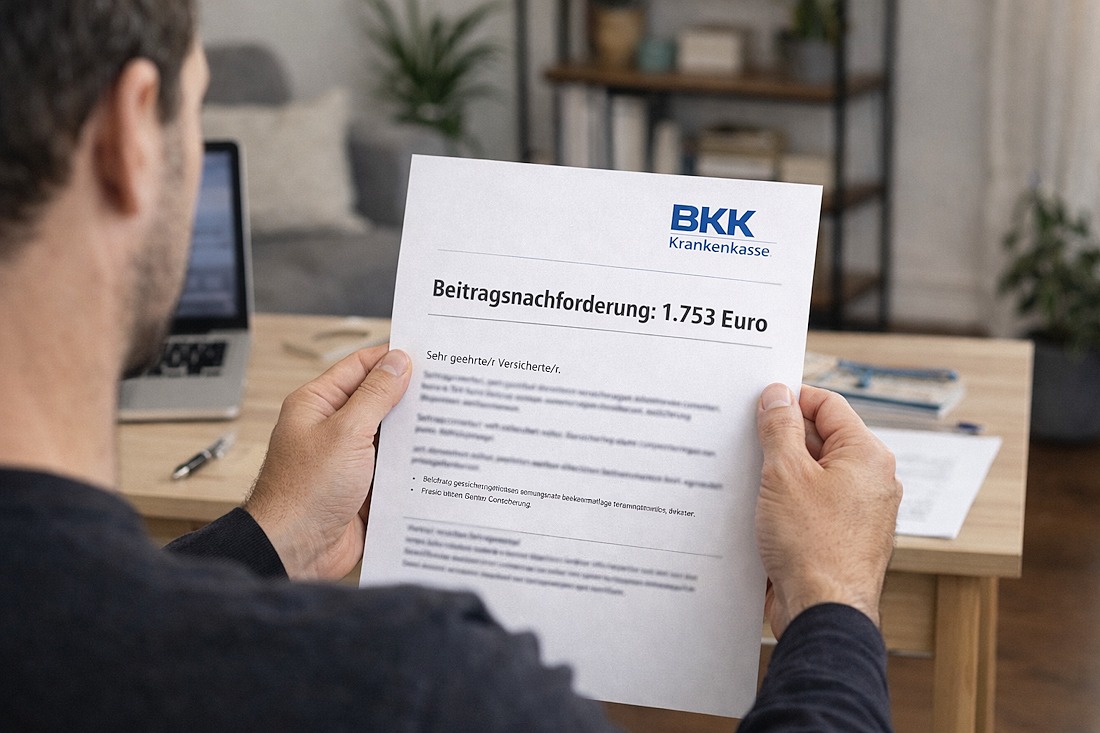
Besonders bei Existenzgründern ist die Verfahrensweise in der GKV recht kompliziert. Die Höhe des laufenden Beitrages wird für das erste Jahr von der Krankenkasse nur vorläufig festgesetzt. Oftmals sind hiermit hohe Nachzahlungen im drei- bis vierstelligen Bereich am Ende des Geschäftsjahres verbunden.
Unser Tipp: Prüfen Sie den Wechsel in die PKV!
Für viele Selbstständige und Existenzgründer ist die private Krankenversicherung aufgrund des besseren Preis-/Leistungsverhältnisses die bessere Wahl. Anders als in der GKV richten sich die Beiträge hier nicht nach Ihrem Einkommen. Der Versicherungsschutz kann individuell auf Ihre Bedürfnisse als Selbstständiger ausgerichtet werden. Sie haben somit kein Risiko von unerwarteten Nachzahlungen, vielmehr gewähren Ihnen viele Anbieter eine Beitragsrückerstattung, wenn Sie die Versicherung nicht beanspruchen.
Kostenloses Angebot anfordern
Füllen Sie unser Formular aus und erhalten Sie ein bedarfsoptimiertes Angebot zur privaten Krankenversicherung. Entscheiden Sie danach in Ruhe selbst, ob ein Wechsel für Sie infrage kommt – ob wegen des Beitrags, der Leistungen oder beidem.
Beamte, Studierende und Auszubildende fallen unter andere Regeln als Selbstständige — deshalb läuft die Beratung getrennt. Schreiben Sie uns kurz, worum es geht — wir leiten Sie an die passende Beratung weiter. © selbststaendig.deWie ist Ihr aktueller Berufsstatus?
Wie ist Ihr aktueller Berufsstatus?
Welche Tätigkeit trifft zu?
Für Ihre Gruppe gibt es einen eigenen Weg
Wie sind Sie aktuell versichert?
Wann sind Sie geboren?
Worauf legen Sie Wert?
Ihre Kontaktdaten
Wie können wir Sie erreichen?