Private Krankenversicherung für Selbstständige: Hier kostenloses Angebot anfordern

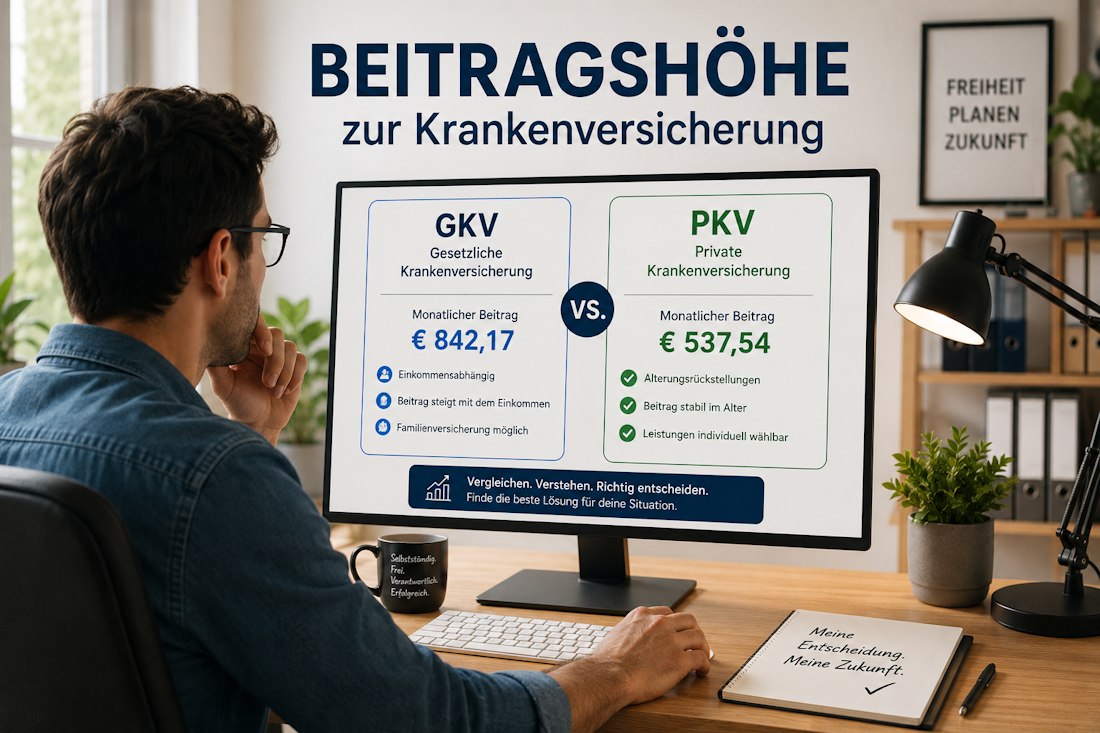
Im Gegensatz zu Arbeitnehmern fallen Sie als Selbstständiger nicht unter die gesetzliche Versicherungspflicht. Das gilt ebenso für Freiberufler. Sie können also frei entscheiden, ob Sie sich freiwillig gesetzlich oder privat krankenversichern. In der privaten Krankenversicherung richtet sich der Beitrag nicht nach Ihrem Einkommen, sondern nach Alter, Gesundheitszustand und dem gewählten Tarif. Je nach Ausgangslage zahlen Sie dort weniger als in der gesetzlichen Kasse und erhalten zugleich mehr Leistungen. Ob sich ein Wechsel für Sie rechnet, hängt von Ihren persönlichen Anforderungen, Ihrem Alter und Ihrem Gesundheitszustand ab.
Fordern Sie jetzt Ihr kostenloses Vergleichsangebot an
Füllen Sie das Formular aus und erhalten Sie ein bedarfsoptimiertes Angebot zur privaten Krankenversicherung. Entscheiden Sie danach in Ruhe selbst, ob ein Wechsel für Sie infrage kommt – wegen des niedrigeren Beitrags, der besseren Leistungen oder aus beiden Gründen.
Tipp: Auch wenn Sie bereits privat versichert sind, lohnt sich der Vergleich. Über einen internen Tarifwechsel können Sie Ihren Beitrag oft senken, ohne die Gesellschaft zu wechseln.
Beamte, Studierende und Auszubildende fallen unter andere Regeln als Selbstständige — deshalb läuft die Beratung getrennt. Schreiben Sie uns kurz, worum es geht — wir leiten Sie an die passende Beratung weiter. Stimmt Ihre Telefonnummer? Unter dieser Nummer ruft Sie der Berater an. Bei einem Zahlendreher kann er Sie nicht erreichen. © selbststaendig.deWie ist Ihr aktueller Berufsstatus?
Wie ist Ihr aktueller Berufsstatus?
Welche Tätigkeit trifft zu?
Für Ihre Gruppe gibt es einen eigenen Weg
Wie sind Sie aktuell versichert?
Wann sind Sie geboren?
Worauf legen Sie Wert?
Ihre Kontaktdaten
Wie können wir Sie erreichen?
Häufige Fragen zur privaten Krankenversicherung
Kann sich jeder Selbstständige privat krankenversichern?
Ja. Als hauptberuflich Selbstständiger oder Freiberufler können Sie sich unabhängig von Ihrem Einkommen privat versichern. Die Jahresarbeitsentgeltgrenze gilt nur für Arbeitnehmer.
Zwei Einschränkungen: Wer nur nebenberuflich selbstständig und daneben angestellt ist, bleibt über das Anstellungsverhältnis pflichtversichert – hier gilt wieder die Einkommensgrenze. Ob ein Versicherer Sie aufnimmt, entscheidet zusätzlich die Gesundheitsprüfung.
Was kostet die PKV für Selbstständige im Monat?
Im Gegensatz zur gesetzlichen Krankenversicherung gibt es in der PKV keine einheitlichen Beitragssätze. Der Beitrag hängt von Eintrittsalter, Gesundheitszustand, Leistungsumfang und Selbstbehalt ab. Für einen 30-Jährigen mit gutem Leistungsniveau liegen die Beiträge meist zwischen 400 und 700 Euro im Monat, mit höherem Eintrittsalter deutlich darüber.
Vorsicht: Einige Anbieter locken mit günstigen Einstiegsbeiträgen. Entscheidend ist aber nicht der Beitrag im ersten Jahr, sondern wie stabil er über Jahrzehnte bleibt. Achten Sie deshalb auf die Beitragsentwicklung der vergangenen Jahre und auf die Solidität des Versicherers – ein niedriger Einstiegsbeitrag sagt darüber nichts aus.
Brauche ich als Selbstständiger ein Krankentagegeld?
In der Regel ja, denn als Selbstständiger erhalten Sie bei Krankheit keine Lohnfortzahlung. Ihr Einkommen fällt vom ersten Tag an weg, bei weiter laufenden Kosten.
In der privaten Krankenversicherung vereinbaren Sie das Krankentagegeld direkt im Vertrag: Sie legen einen Tagessatz und den Beginn der Zahlung fest, meist ab dem 15. oder 43. Tag. In der freiwilligen gesetzlichen Krankenversicherung haben Sie nur dann Anspruch auf Krankengeld, wenn Sie den allgemeinen Beitragssatz mit Wahltarif zahlen. Beim ermäßigten Satz von 14,0 Prozent besteht kein Anspruch – das übersehen viele Selbstständige.
"Krankengeld" und "Krankentagegeld" sind übrigens nicht dasselbe: Krankengeld zahlt die gesetzliche Kasse ab dem 43. Tag, begrenzt auf 70 Prozent des Einkommens. Das Krankentagegeld ist eine private Absicherung, deren Höhe und Beginn Sie selbst wählen.
Was passiert bei Vorerkrankungen?
Viele Versicherte möchten gerne in die PKV wechseln, können aber nicht. Daher sollte die Entscheidung für oder gegen die PKV möglichst in frühen Jahren erfolgen, idealerweise ohne Vorerkrankungen. Bei der Antragstellung ist die Beantwortung von Gesundheitsfragen obligatorisch. Je nach Erkrankung kann der Antrag dann abgelehnt oder mit einem Risikozuschlag beziehungsweise einem
Leistungsausschluss angenommen werden.
Tipp: Bei Vorerkrankungen sollten Sie immer eine anonyme Voranfrage stellen lassen. Denn nach einer Ablehnung haben Sie kaum noch eine Chance.
Kann ich die Beiträge steuerlich absetzen?
Ja. Die Beiträge zur Basisabsicherung – also für Leistungen auf dem Niveau der gesetzlichen Krankenversicherung – sind unbegrenzt als Sonderausgaben absetzbar.
Das gilt übrigens in der PKV wie auch in der freiwilligen GKV. Nicht absetzbar sind die Anteile für Komfortleistungen wie Chefarztbehandlung, Einbettzimmer oder Zahnersatz über dem Grundniveau. Ihr Versicherer weist den absetzbaren Anteil jährlich gesondert aus und meldet ihn elektronisch ans Finanzamt.
Der Beitrag für ein Krankentagegeld ist nicht absetzbar, die Leistung daraus aber hingegen steuerfrei.