Einnahmen-Überschussrechnung
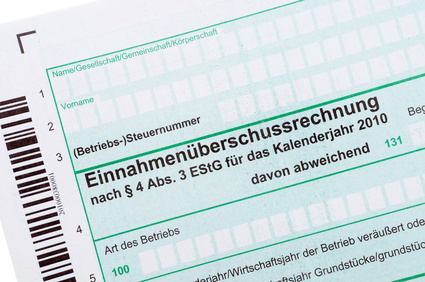
Die Einnahmen-Überschussrechnung (EÜR) ist im Vergleich zur Gewinn- und Verlustrechnung das einfachere Verfahren, mit dem Gewinne schnell und zuverlässig ermittelt werden können. Dieser etwas sperrig und komplex wirkende Fachbegriff meint nichts anderes als ein buchhalterisches Verfahren, mit Hilfe dessen sich der ggf. zu versteuernde Gewinn im Rahmen der Steuererklärung schnell ermitteln lässt. Die recht simple Rechnung vereinfacht die Buchhaltung wesentlich, da weder die doppelte Buchführung noch eine Bilanz erforderlich ist. Im Fokus stehen nur Ausgaben und Einnahmen. Am Ende ergibt sich der Gewinn aus der Differenz zwischen Einnahmen und Ausgaben im jeweiligen Geschäftsjahr.
Spar-Tools für Selbstständige
- Günstige Betriebshaftpflicht für SelbstständigePassgenaue Haftpflicht für Ihr Unternehmen - kostenloses Angebot anfordern
- Fördermittel-FinderÜber 1.000 Zuschüsse & Programme – Ihre Vorauswahl in 2 Minuten
- Krankenkassen-Rechner für SelbstständigeGKV oder PKV – was zahlen Sie wirklich? Beitrag sofort vergleichen
Wer darf eine Einnahmen-Überschussrechnung erstellen?
Paragraf 4 Absatz 3 des Einkommensteuergesetzes (EStG) regelt die rechtliche Basis. Aufgrund dieses Paragrafen wird die EÜR übrigens oft auch als 4/3-Rechnung bezeichnet, womit also keine mathematische Anspielung auf irgendwelche Verhältnismäßigkeiten gemeint ist. Im Gesetz steht, dass die Einnahmen-Überschussrechnung für Steuerpflichtige offensteht, die nicht durch gesetzliche Vorschriften dazu verpflichtet sind, Bücher zu führen sowie regelmäßige Abschlüsse zu machen. In Anspruch nehmen dürfen diese Rechnung also nur steuerpflichtige Selbstständige, die von der ansonsten üblichen Buchhaltungspflicht ausgenommen sind. Also kommen Freiberufler und so genannte Nicht-Kaufleute in den Genuss dieser Vereinfachung. Nicht-Kaufleute sind solche, die keinen kaufmännisch eingerichteten Geschäftsbetrieb vorweisen können, der für den Betrieb eines Handelsgewerbes erforderlich wäre. Es handelt sich zumeist um ein Kleingewerbe, das sehr einfach und transparent strukturiert ist.
Sobald Selbstständige und Existenzgründer allerdings eine andere Rechtsform wie z. B. GmbH oder OHG wählen, ergibt sich automatisch die vollumfängliche Buchhaltungspflicht. In diesem Fall sind dann eine Bilanz sowie ein Jahresabschluss verpflichtende Bestandteile. Auch wer sich freiwillig in das Handelsregister eintragen lässt, erlangt die volle Buchhaltungspflicht. Freiberufler sind typischerweise Anwälte, Ärzte, Architekten und kreative Köpfe im Bereich des Künstlerisch-Lehrenden.
Für Freiberufler gilt eine Besonderheit, die in der Praxis oft untergeht: Sie üben nach dem Handelsgesetzbuch kein Gewerbe aus und werden deshalb niemals Kaufmann – unabhängig davon, wie hoch ihr Umsatz ist. Ein Freiberufler darf die EÜR also auch dann noch nutzen, wenn er Millionenumsätze erzielt. Die Umsatz- und Gewinngrenzen unten treffen nur Gewerbetreibende. Ob Sie freiberuflich oder gewerblich tätig sind, ist damit die Weichenstellung für Ihre gesamte Buchhaltung.
Gewerbe oder Freiberuf? Status in wenigen Fragen klären
Zentrale Einschränkung für so genannte Nicht-Kaufleute
Wer den Status Nicht-Kaufmann innehat, muss seinen jährlichen Umsatz im Blick behalten: Im Jahr darf er nicht über 800.000 Euro liegen, der Gewinn darf maximal 80.000 Euro betragen. Werden besagte Grenzen überschritten, so greift die volle Buchhaltungspflicht. Verankert ist das in § 141 der Abgabenordnung.
Diese Grenzen wurden durch das Wachstumschancengesetz für Wirtschaftsjahre ab dem 1. Januar 2024 angehoben – vorher lagen sie bei 600.000 Euro Umsatz und 60.000 Euro Gewinn, davor bei 500.000 Euro und 50.000 Euro. Wer noch mit den alten Werten kalkuliert, hält sich unter Umständen für bilanzierungspflichtig, obwohl er es längst nicht mehr ist.
Wichtig ist der Ablauf: Die Buchführungspflicht beginnt nicht automatisch mit dem Überschreiten. Das Finanzamt muss Sie zunächst schriftlich auffordern, Bücher zu führen. Erst vom Beginn des darauf folgenden Wirtschaftsjahres an gilt die Pflicht. Insofern haben Sie nach dem Reißen der Grenze noch etwas Vorlauf, um umzustellen – Sie sollten die Mitteilung allerdings nicht ignorieren.
Daneben steht die handelsrechtliche Schiene: Ein Gewerbetreibender ist nach § 1 HGB Kaufmann, wenn sein Betrieb nach Art und Umfang einen kaufmännisch eingerichteten Geschäftsbetrieb erfordert. Dann greift die Buchführungspflicht nach § 238 HGB unabhängig von den Steuergrenzen. In der Praxis ziehen die Finanzämter für die Beurteilung meist dieselben Größenordnungen heran, zwingend deckungsgleich sind beide Wege aber nicht.
Buchführungspflicht-Check: Reicht die EÜR noch?
Wie funktioniert die EÜR? Was in der Praxis zu tun und beachten ist
Das Bundesfinanzministerium hat ein amtliches Formular für die EÜR eingeführt – die Anlage EÜR. Dieses Formular, das natürlich auch softwarebasiert im Rahmen der Online-Abgabe via ELSTER verwendet werden kann, ist als formale Grundlage zur Gewinnermittlung zwingend vorgesehen. Die frühere Erleichterung, wonach bei Betriebseinnahmen unter 17.500 Euro im Jahr eine formlose Gewinnermittlung genügte, ist ersatzlos entfallen. Heute muss jeder, der seinen Gewinn nach § 4 Abs. 3 EStG ermittelt, die Anlage EÜR abgeben – unabhängig von der Höhe der Einnahmen und auch als Kleinunternehmer.
Wenn Nicht-Kaufleute und Freiberufler keinen großen buchhalterischen Aufwand haben, so müssen sie dennoch korrekte Rechnungen (ggf. mit abzuführender Umsatzsteuer – siehe Kleinunternehmerregelung) ausstellen und Einnahmen und Ausgaben dokumentieren. Es empfiehlt sich, dies fortwährend und stets aktuell in einem Kalkulations-Dokument oder in einem einfachen Buchhaltungsprogramm zu tun, um am Jahresende bzw. für die Steuererklärung schnell die korrekten Werte griffbereit zu haben.
Tipp zur Zeitersparnis: Wer Einnahmen und Ausgaben nicht sorgfältig dokumentiert, macht sich unnötig viel Arbeit, was ja dem Ziel der einfachen Einnahmen-Überschussrechnung zuwiderläuft. Natürlich müssen die Beträge durch Belege nachweisbar sein: Für Einnahmen sind Rechnungen ebenso erforderlich wie für Ausgaben. Zwar erfolgt die Steuererklärung grundsätzlich beleglos, bei einer Prüfung durch das Finanzamt kann das Vorzeigen aber notwendig werden.
Ein Punkt, der in den letzten Jahren dazugekommen ist: Im Geschäftsverkehr zwischen inländischen Unternehmen gilt die E-Rechnungspflicht. Seit dem 1. Januar 2025 muss jeder Unternehmer E-Rechnungen empfangen und archivieren können – das betrifft auch Kleinunternehmer und reine EÜR-Rechner. Für das Ausstellen laufen gestaffelte Übergangsfristen. Ein einfaches PDF genügt dafür nicht mehr, es braucht ein strukturiertes Format.
Buchhaltungssoftware für die EÜR im Vergleich
Was gehört zu den möglichen Betriebsausgaben und -einnahmen?
Hier einige gängige Beispiele zur Orientierung:
Typische Betriebsausgaben im Rahmen der EÜR:
- Warenkäufe (Nettobeträge)
- genutzte Dienstleistungen (Nettobeträge)
- Abschreibungen (siehe AfA-Listen)
- möglicherweise Gehälter und Löhne
- Mietkosten für Geschäftsräume
- an das Finanzamt im Kalenderjahr ggf. gezahlte Umsatzsteuer
- eingeschränkt abziehbare Betriebsausgaben (man denke an Bewirtungskosten etc.)
Mögliche Betriebseinnahmen im Rahmen der EÜR:
- umsatzsteuerpflichtige Netto-Betriebseinnahmen durch gelieferte Leistungen auf Rechnung (sofern nicht die Kleinunternehmerregelung angewendet wird)
- umsatzsteuerfreie Betriebseinnahmen
- vereinnahmte Umsatzsteuer
Sofern ein Freiberufler oder Nicht-Kaufmann der Umsatzsteuerpflicht unterliegt (was grundsätzlich der Fall ist), so muss in Bezug auf Einnahmen und Ausgaben noch differenziert werden, wie hoch der Umsatzsteuersatz jeweils ist. Abnutzbare Anlagegüter wie ein PC oder Pkw, die der Tätigkeit dienen, sind in einer Übersicht zusammenzustellen (Kaufpreis, Anschaffungsdatum sowie Dauer der Abschreibung und die sich daraus ergebenden Beträge). Diese Übersicht ist das Anlageverzeichnis und muss der Anlage EÜR beigefügt werden.
Abschreibungsrechner (AfA): Jahresbetrag ermitteln
Wer die Kleinunternehmerregelung nutzt, arbeitet durchgängig mit Bruttobeträgen, weil er keine Vorsteuer ziehen darf. Die Grenzen liegen mittlerweile bei 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr. Wird die 100.000-Euro-Marke unterjährig gerissen, endet die Kleinunternehmereigenschaft sofort – und zwar mit dem Umsatz, der die Grenze überschreitet, nicht erst im Folgejahr.
Kleinunternehmer-Rechner: Lohnt sich die Regelung?
Das Zufluss-Abfluss-Prinzip
Was die zeitliche Zuordnung von Einnahmen sowie Ausgaben angeht, so ist das Zufluss-Abfluss-Prinzip gemäß Paragraf 11 des Einkommensteuergesetzes zu beachten: Dies heißt nichts anderes, als dass Einnahmen und Auszahlungen der Rechnungsperiode zugeordnet werden müssen, in der sie tatsächlich wirksam werden. Wird z. B. eine im Dezember bestellte Ware erst im Januar bezahlt, so ist diese Ausgabe dem ab Januar beginnenden Geschäftsjahr zuzuordnen.
Genau hier liegt der praktische Unterschied zur Bilanz: Für die EÜR zählt der Geldfluss, nicht das Entstehen der Forderung. Eine im Dezember geschriebene, aber erst im Februar bezahlte Rechnung erhöht den Gewinn des Folgejahres. Das eröffnet Gestaltungsspielraum – wer zum Jahresende eine ohnehin geplante Anschaffung vorzieht oder eine Zahlung schiebt, verschiebt Gewinn zwischen zwei Veranlagungszeiträumen.
Eine wichtige Ausnahme sind regelmäßig wiederkehrende Zahlungen wie Miete, Versicherungsbeiträge oder Umsatzsteuer-Vorauszahlungen. Fließen sie innerhalb von zehn Tagen um den Jahreswechsel, werden sie dem Jahr zugeordnet, zu dem sie wirtschaftlich gehören – nicht dem Jahr der Zahlung. Die Umsatzsteuer-Vorauszahlung für Dezember, die am 10. Januar abgebucht wird, gehört also noch ins alte Jahr. Diese Zehn-Tage-Regel ist eine klassische Fehlerquelle.
Im Zusammenhang mit dem Zufluss-Abfluss-Prinzip ergeben sich mit Blick auf den konkreten Einzelfall weitere Detailaspekte, die ggf. mit einem Steuerberater zu klären sind, wenn die Kenntnisse in diesem Bereich nicht allzu ausgereift sind. Am Ende des Formulars muss der Gewinn oder auch Verlust stehen, der sich aus der simplen Rechnung Summe Einnahmen minus Summe Ausgaben ergibt. Aus dem ermittelten Gewinn ergibt sich die Steuerlast anhand der persönlichen Steuermerkmale. Wer Verluste einfährt, muss natürlich keine Steuern zahlen.
Nicht jede Ausgabe wirkt sich allerdings sofort in voller Höhe aus. Anschaffungen über der Grenze für geringwertige Wirtschaftsgüter von 800 Euro netto werden über die Nutzungsdauer verteilt, nicht im Zahlungsjahr abgezogen – insoweit durchbricht die Abschreibung das Zufluss-Abfluss-Prinzip. Dasselbe gilt für den Wareneinsatz beim Umlaufvermögen in bestimmten Fällen.
Wie hoch die Steuerlast am Ende ausfällt
Der EÜR-Gewinn ist nicht die Steuer, sondern nur die Bemessungsgrundlage. Was davon tatsächlich ans Finanzamt geht, hängt an Ihrem persönlichen Steuersatz, am Grundfreibetrag und an weiteren Einkünften im Haushalt. Rechnen Sie es durch, statt zu schätzen:
Aus dem Ergebnis folgt unmittelbar die zweite Frage: Wie viel von jedem Euro Umsatz muss beiseitegelegt werden, damit die Nachzahlung im Folgejahr nicht zum Liquiditätsproblem wird? Bei der EÜR ist das besonders heikel, weil der Gewinn dem Kontostand hinterherläuft.
Steuerrücklagen-Rechner: Wie viel zurücklegen?
Ein Tipp für Existenzgründer in der Startphase
Für bestimmte freiberufliche Tätigkeiten gibt es die Möglichkeit, Betriebsausgaben pauschal abzusetzen, sodass keine detaillierte Rechnung von Nöten ist. Das ist allerdings kein allgemeines Gründerprivileg, sondern auf einzelne Berufsgruppen begrenzt: Wer hauptberuflich schriftstellerisch oder journalistisch tätig ist, kann 30 % der Betriebseinnahmen ansetzen, höchstens 3.600 Euro im Jahr. Bei nebenberuflicher wissenschaftlicher, künstlerischer oder schriftstellerischer Tätigkeit sind es 25 %, höchstens 900 Euro. Grundlage ist H 18.2 des Einkommensteuer-Handbuchs. Hier sollte im Einzelfall geprüft werden, ob die tatsächlichen Ausgaben höher sind. Ansonsten lässt sich das EÜR-Formular sehr schnell ausfüllen, denn bei Inanspruchnahme der Pauschale muss nur noch die Summe der Einnahmen und die enthaltene Umsatzsteuer angegeben werden.
Der früher oft genannte Betrag von rund 2.400 Euro ist überholt. Die Pauschalen wurden für Veranlagungszeiträume ab 2023 auf 3.600 Euro (hauptberuflich) und 900 Euro (nebenberuflich) angehoben. Wer einen anderen Beruf ausübt – etwa Handwerker, Berater oder Händler –, hat auf diese Pauschale keinen Anspruch und muss seine Ausgaben einzeln nachweisen.
Die EÜR ist eine einfache Lösung für Selbstständige mit geringen Umsätzen
Die Ausführungen bis dato dürften gezeigt haben, dass die EÜR nicht kompliziert ist und eine schnelle Erledigung der Steuererklärung zulässt. Allerdings setzt eine schnelle und korrekte Erledigung auch voraus, dass Einnahmen und Ausgaben das ganze Jahr über sorgfältig dokumentiert werden. Am besten und in aller Übersichtlichkeit kann dies mit einem Buchhaltungsprogramm geschehen; eine Tabellenkalkulation genügt zwar formal, stößt aber schnell an Grenzen, sobald Umsatzsteuer und Anlagevermögen ins Spiel kommen. Allerdings steht diese vereinfachte Form der Gewinnermittlung nur Freiberuflern und so genannten Nicht-Kaufleuten offen – dies bei Letzteren auch nur bis zu einer Gewinngrenze von maximal 80.000 Euro im Jahr. Generell gilt sowohl für diese vereinfachte als auch für die komplexere doppelte Buchführung: Wer seine Zahlungsströme und Konten stets aktuell hält und im Griff hat, vermeidet nervenaufreibende sowie zeitintensive Nacharbeiten sowie möglichen Ärger mit dem Finanzamt.
Zum ersten Mal die Anlage EÜR. Das sollten Sie wissen
Was denjenigen bevorsteht, die die EÜR erstmals in formaler Form abgeben müssen, ist das Ausfüllen eines mehrseitigen Formulars, der Anlage EÜR. Darin sind die folgenden Daten zu vermerken:
- Daten zum Unternehmen: Art des Betriebs, Rechtsform, Art der Einkunft, Betriebsinhaber
- Betriebseinnahmen: Einnahmen als Kleinunternehmer oder umsatzsteuerpflichtige und umsatzsteuerfreie Betriebseinnahmen, erstattete Umsatzsteuer, Veräußerungen, Entnahmen, Kfz-Nutzung, Auflösung von Rücklagen
- Betriebsausgaben: Pauschalen, Freibeträge, Ausgaben für Waren und Rohstoffe, Fremdleistungen, Personalkosten
- Absetzung für Abnutzung: auf unbewegliche, immaterielle und bewegliche Wirtschaftsgüter, Aufwendungen und abziehbare Beträge
- Raumkosten und Grundstücksaufwendungen: Miete, Pacht, doppelte Haushaltsführung
- Unbeschränkt abziehbare Betriebsausgaben: Telekommunikation, Übernachtungs- und Reisekosten, Fortbildungskosten, Rechts-/Steuerberatung, Buchführung, Miete, Leasing, Werbekosten, Schuldzinsen, Vorsteuerbeträge, Umsatzsteuer und Rücklagen
- Beschränkt abziehbare Betriebsausgaben: Geschenke, Bewirtungskosten, Verpflegungsmehraufwand, Aufwendungen für ein häusliches Arbeitszimmer, Gewerbesteuer
- Kraftfahrzeugkosten, Fahrtkosten: Leasing, Steuern, Versicherungen, Maut, Fahrtkosten, Nutzungseinlage, Geschäftsfahrten (u. a. zwischen Heimat und Geschäft)
- Gewinnermittlung, Ermittlung des steuerpflichtigen Gewinns/Verlusts: betriebliche Einnahmen minus betriebliche Ausgaben, korrigierter Gewinn/Verlust nach angegebenem Rechenschema
- Rücklagen und stille Reserven
- Entnahmen und Einlagen
Zu den Punkten 6 und 7 lohnt sich ein genauer Blick, denn dort entscheidet sich, wie viel von Ihren Kosten tatsächlich ankommt. Die beschränkt abziehbaren Betriebsausgaben wie Geschenke und Bewirtung sind gesondert aufzuzeichnen – wer sie im allgemeinen Aufwand mitlaufen lässt, verliert den Abzug.
Wichtig: Diese Aufstellung ist in elektronischer Form zu übermitteln. Das regelt § 60 Abs. 4 der Einkommensteuer-Durchführungsverordnung (EStDV).
Die Härtefallregelung zur EÜR
Die magische Grenze von 17.500 Euro ist passé. Dennoch gibt es nach wie vor ein kleines Schlupfloch, um die digitale Übermittlung der formalen EÜR zu umgehen. Wer weder Internet noch PC hat, kann einen Antrag auf Härtefallregelung an das zuständige Finanzamt stellen. Es ist gut möglich, dass das Finanzamt Ihre Gründe billigt und Sie keine digitale Form der EÜR abgeben müssen. Die Finanzämter legen diesen Maßstab allerdings streng an: Anerkannt wird im Wesentlichen, wenn die elektronische Abgabe wirtschaftlich oder persönlich unzumutbar ist – bloße Unlust genügt nicht.
Praxistipp: Auch wenn Ausnahmen vorgesehen sind, so werden diese nur eine geringe Anzahl aller Fälle ausmachen. Für alle anderen gilt: Es ist gut und sinnvoll, bereits während des laufenden Jahres die anfallenden Unterlagen zu ordnen. Wer dazu die bereits benannten Kategorien von 1 bis 11 nutzt, tut sich am Ende des Jahres leichter, die Summen zu addieren und die erforderlichen Gesamtsummen ins Dokument einzutragen.
Tücken und häufige Fehler bei der EÜR
Die EÜR gilt als das einfache Verfahren – genau deshalb wird sie unterschätzt. Diese Punkte führen in der Praxis am häufigsten zu Korrekturen:
- Umsatzsteuer als Einnahme vergessen. Die vereinnahmte Umsatzsteuer ist in der EÜR eine Betriebseinnahme, die gezahlte eine Betriebsausgabe. Wer nur netto rechnet, kommt beim Formular durcheinander.
- Die Zehn-Tage-Regel übersehen. Die Umsatzsteuer-Vorauszahlung für Dezember gehört ins alte Jahr, auch wenn sie im Januar abgebucht wird.
- Anschaffungen sofort voll abgezogen. Über 800 Euro netto muss abgeschrieben werden, ein Sofortabzug ist dann falsch.
- Kein Anlageverzeichnis geführt. Es gehört zwingend zur Anlage EÜR und lässt sich rückwirkend nur mühsam rekonstruieren.
- Gewinn mit Kontostand verwechselt. Getilgte Darlehen mindern den Gewinn nicht, Abschreibungen mindern ihn ohne Geldabfluss. Der Kontostand sagt über die Steuerlast wenig aus.
- Wechsel zur Bilanz nicht vorbereitet. Beim Übergang entsteht ein Übergangsgewinn, der versteuert werden muss. Er lässt sich auf bis zu drei Jahre verteilen – wer davon nichts weiß, zahlt alles auf einmal.
- Privatanteile nicht herausgerechnet. Telefon, Pkw und Arbeitszimmer werden regelmäßig gemischt genutzt; das Finanzamt prüft diese Positionen gezielt.
Das Wichtigste zur EÜR kompakt zusammengefasst
- Es handelt sich bei der EÜR um eine vereinfachte Form der Gewinnermittlung im Rahmen der Steuererklärung (selbstständige Einkünfte) ohne Pflicht zur doppelten Buchführung.
- Die gesetzlichen bzw. formalen Details für die EÜR regelt das Einkommensteuergesetz (§ 4 Abs. 3 EStG).
- Die Einnahmen-Überschussrechnung steht nur Freiberuflern und so genannten Nicht-Kaufleuten offen. Sobald eine Rechtsform wie z. B. GmbH oder OHG gewählt wird, entfällt diese buchhalterische Vereinfachung, weil dann das HGB zur Anwendung kommt.
- Einnahmen und Ausgaben müssen belegbar sein und je nach Höhe der Umsatzsteuer differenziert werden.
- Für die EÜR gilt das Zufluss-Abfluss-Prinzip, also die genaue zeitliche Zuordnung von erfolgten Einnahmen und Ausgaben – mit der Zehn-Tage-Ausnahme für wiederkehrende Zahlungen.
- Am Ende der EÜR ergibt sich aus der Differenz von Einnahmen und Ausgaben der zu versteuernde Gewinn oder ggf. ein Verlust.
- Die Anlage EÜR ist unabhängig von der Höhe der Einnahmen elektronisch zu übermitteln; die alte 17.500-Euro-Erleichterung gibt es nicht mehr.
- Betriebsausgabenpauschalen gibt es nur für bestimmte freiberufliche Tätigkeiten (schriftstellerisch, journalistisch, künstlerisch, wissenschaftlich), nicht allgemein für Existenzgründer.
Wer über die Gewinnermittlung hinaus wissen will, welche Steuerarten überhaupt auf ihn zukommen und welche Fristen dabei gelten, findet das in der Übersicht zu den Steuern für Selbstständige. Für Gewerbetreibende kommt zusätzlich die Gewerbesteuer ins Spiel, die erst ab einem Gewinn von 24.500 Euro greift.
Wer zahlt, wenn bei einem Kunden etwas passiert?
Als Einzelunternehmer haften Sie für Schäden auch mit Ihrem Privatvermögen. Die Betriebshaftpflicht zahlt berechtigte Forderungen und wehrt unberechtigte ab.
In welcher Branche sind Sie tätig?
- Handwerk & Bau
- Handel & Onlineshop
- Dienstleistung & Büro
- IT, Medien & Kreative
- Gastronomie
- Gesundheit & Pflege
- Kosmetik & Friseur
- Transport & Logistik
- Andere Branche